被压垮的从来不是骗局本身,而是最后签下名字的那个人
作者|唐林
先把结论放在最前面,后面所有内容都是对这个结论的展开:职业背债从头到尾就是一场骗局,不存在"借个名字拿钱、债务与自己无关"的好事。只要你在贷款文件上签了字,还款责任就落在你头上,钱却被链条上的其他人瓜分走。
2025年7月,国家金融监督管理总局发布《关于警惕"职业背债"陷阱的风险提示》;2025年9月,金融监管总局、公安部又联合点名披露了这类骗贷案。央视《焦点访谈》也专门做过调查,曝光了它背后那条完整的分赃链条。
这篇文章不做官方通报的复读,而是把这条链条从源头到终局拆开:它靠什么运转、钱最后去了哪、为什么明明风险这么大还能长期存在,以及普通人该怎么一眼认出它。
---
01 一个真实样本:四笔贷款,四十八万债务
央视报道里的黄某礼,是理解这条链最好的入口。他今年53岁,没有固定工作,靠打零工过日子。有个贷款中介找到他,说能从银行做出80万贷款,他只要还一年,剩下的不用管。
黄某礼心动的地方很直白:他不在乎能贷多少,只在乎自己最后能拿到多少。谈好分成之后,他把身份证和银行卡交给了贷款经办人,让对方去"包装"。
所谓包装,就是一套流水线:先找炒房客,把一套原本值20万左右的二手房,以近两倍的价格"卖"给他;再虚构工作单位、伪造收入证明和工资流水;银行上门拍照,就临时布置一个假装修现场。
结果,黄某礼名下背下了四笔贷款:农业银行34万房贷、6万装修贷,农商银行3.5万装修贷,邮政储蓄4.7万农户贷,合计48.2万元。他到手多少呢?仅以其中一笔3.5万的装修贷为例,中介直接抽走2.37万。
他用个人全部征信和几十年的还款责任,换来的实际现金少得可怜,远不是中介当初许诺的那个数。
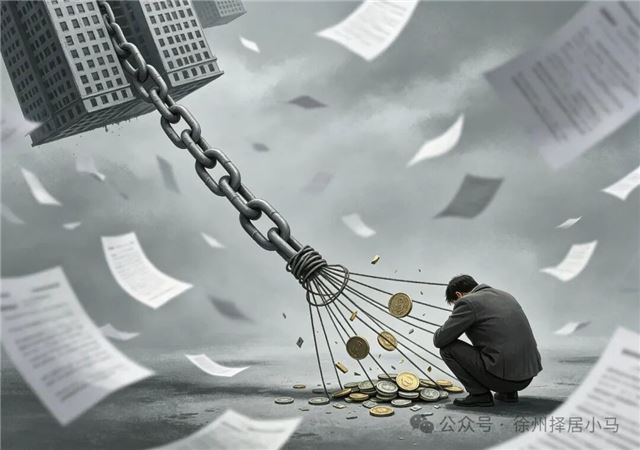
链条上的每一环都分到了利,只有签字的普通人背走了全部风险
02 链条怎么转起来的:四个角色,各取所需
这套骗局能运转,靠的不是一个人,而是至少四个角色环环相扣。看懂他们各自拿什么、冒什么险,就明白它为什么叫"产业链"。
第一个角色,炒房客。他低价收老破小,配合做高评估、虚假过户。贷款放下来,他先截走一部分差价,这是整条链里风险最低的一环,因为纸面上他就是普通卖房。
第二个角色,操盘中介。他是整件事的组织者:找白户、对接评估和银行、安排假流水、定分赃比例。他拿的是最大份额,同时承担最高刑事风险——一旦案发,主犯就是他。
第三个角色,银行基层经办。这是整套业务能不能落地的关键。有人迫于放贷业绩压力对明显瑕疵睁一只眼闭一只眼,有人主动"指导"中介怎么把材料做得像样,并私下收好处。他们常自我安慰:有房子抵押,最坏就是拍卖,不会全额坏账。
第四个角色,背债人。也就是被拉去签字的普通人。他拿到的现金最少,却要承担全部债务、征信受损,甚至被认定为共犯的风险。整条链上,他的收益和风险最不对等。
中介的话术经过反复打磨,专挑征信干净、缺钱、不太懂金融法律的人下手,年龄偏大、在乡镇生活的群体尤其容易被盯上。所有分成和"之后不用还"的承诺,都只停留在口头,不落任何书面字据。
03 他们到底怎么把假材料"做真"
很多人以为骗贷就是把材料PS一下,其实没这么简单。今天银行核验越查越严,单纯纸面造假越来越难混过去。这套产业链真正厉害的地方,是它的造假分成了"快"和"慢"两种。
一种是短平快的纸面造假。网上能买到仿制流水,想要哪个月的交易就填哪个月。但它有致命弱点:只要客户经理要求登录手机银行、或去柜台打印原始流水,立刻就穿帮。近年很多合作的银行经办主动不收这类材料,因为一旦出险,伪造纸质件会牵连自己。
另一种,是提前"养"出来的真实流水。这才是成熟团伙的主要做法。银行交易记录的时间不可逆,你不可能事后补出过去半年的转账。所以团伙会提前几个月拿到背债人的银行卡,用多个账户按月往卡里转钱、备注工资或货款,再做快进快出。持续数月后,手机银行和柜台打印出来的流水全是真实交易记录,日期也对得上。
这两种做法,对应着两条完全不同的作业路线:短线团伙时间紧,做纸面造假加短期走账,赌经办人不较真;长线团伙愿意花半年以上养流水、养征信,之后再找地方农商、村镇银行申请二次抵押。前者县域常见,后者门槛极高、判例很少。
04 为什么监管一次次喊话,它还是杀不绝
最扎心的现实是:这条链能长期存在,不是监管不够用力,而是它踩准了几个结构性漏洞。
第一,银行基层有业绩压力。放贷规模和绩效挂钩,部分一线经办在高指标下愿意放松尺度,这给了骗贷可乘之机。这不是某一两个坏人的贪腐,是考核机制留出的套利空间。
第二,案发有滞后性。从放款到逾期、到银行起诉、再到追查背后团伙,往往隔了半年甚至一年。等受害人醒悟,团伙早已跨地区转移,换了联系方式。
第三,取证极难。资金经过多层账户拆分流转,和操盘人刻意切断直接关联;很多背债人当初为了拿钱主动配合造假,事发后难以自证是被骗的。
第四,也是很多人不愿面对的:需求始终存在。总有征信花了、走正规渠道借不到钱的人,被"不用还还能拿一笔"的话术打动,主动递上身份证。灰色市场的供给,永远在追着这些急切的需求跑。
理解这四点,才算真正看懂了为什么"职业背债"屡禁不止——它不是一伙人的聪明,是几个漏洞的叠加。
05 入局之后,最可怕的不是负债,是回不了头
很多背债人一开始想的是:钱我拿到了,债务大不了不还,征信黑就黑,我名下也没资产。但现实远比这个更残酷。
民事上,债务必须还。借款合同是你签的,不管钱你有没有用,还款责任都在你。逾期后会被催收、起诉,法院会判你偿还本金、利息、罚息和诉讼费,名下资产会被冻结、查封,还可能被限高、列入失信被执行人。
刑事上,可能坐牢。这是最容易忽略的一点。如果你事前明知材料是假的,还主动配合包装、配合面签、配合向银行隐瞒真相,你就不是单纯受害者,而是骗取贷款的共犯。央视报道里的黄某礼,从一开始就知道这是违规违法的勾当,最后不是一句"被骗了"就能免责。
征信上,几乎没有翻身可能。短时间叠加多家机构贷款,征信被彻底做花,未来买房、贷款、就业都会受影响,个人敏感信息还可能被中介转卖。
一纸"免还协议"救不了你——它只在你和中介之间有效,对抗不了银行。银行不认这份私下合同,债务主体始终是你签字的那个人。
06 普通人怎么认出它,怎么不踩进去
职业背债的招募话术其实高度雷同,只要记住几个特征,基本一眼就能识破。
凡是说"不用你还"的,都是骗局。任何承诺以你个人名义贷款、却声称你不用还钱的说法,本质上就是坑。监管早已明确:这类话术就是骗局。
凡是让你"只出个征信、出个名字"的,都是骗局。你的征信和名字,就是你最大的资产,也是最容易被套走的东西。别随便把身份证、银行卡交给陌生人"包装"。
凡是诱导你配合做假流水、假工作证明、假过户的,都是骗局。这一步一旦迈出去,你就不再是受害者,而是共犯。
凡是让你去外地、统一食宿、不让互相交流的,更是高危信号。这是在切断你求助和识破的机会。
如果你或家人已经接触了这类邀约,最稳妥的做法是:不签字、不交证件、不配合任何"包装",立即离开并报警。如果你已经稀里糊涂背了债,别自己扛,尽快咨询专业法律人士,评估能否向银行说明情况、固定证据,避免继续被拉进更深的坑。
记住一句话:看似轻松拿到手的几万块,背后是几十万的债务、一生的征信污点,甚至牢狱之灾。天上不会掉馅饼,只会掉下替你数钱的人。
官方微信
手机站点